智通财经APP获悉,在近期高油价推动10年及以上长期限国债收益率激增背景以及美联储实施自2023年以来首次加息政策的背景下,华尔街最大规模商业银行巨头摩根大通旗下的资产管理业务部门重新涌向美国、日本和澳大利亚的长期限国债。
包括美联储在内的全球主要央行重新收紧货币政策与财政赤字持续攀升之下长期持债风险补偿(即长期限国债期限溢价)上升,正在共同考验有着“全球资产定价之锚”称号的10年期美债收益率趋势,也吸引了华尔街逆向配置资金,有望推动市场对于长债抛售与收益率激增的恐慌情绪大降温。
10年及以上长期限美债收益率若实现“2023年式平稳见顶回落”,则非常有望间接推动全球股市继续在AI算力主题驱动的强劲盈利增长轨迹之下迈向牛市曲线。
对于围绕AI算力与AI应用大浪潮的全球牛市而言,“全球资产定价之锚”上破5%关口堪称估值与投资情绪层面的重大逆风,若摩根大通在“债市最痛时刻”领衔逆向买盘重新涌入美债市场进而拉低收益率曲线,对于AI牛市而言无疑是大幅削弱了这一逆风因素。
也就是说,若摩根大通资管等华尔街大型投资机构的逆向买盘推动长端美债收益率回落,同时AI相关企业盈利预期保持强劲增长轨迹、股权风险溢价未明显上升,就有助于减轻估值与投资情绪的利率逆风,为AI牛市延续提供支持,但不意味着这一逆风已经完全消失或股市必然大幅上涨。
该资产管理业务部门首席投资官兼全球固定收益业务负责人鲍勃·米歇尔表示,他的核心判断不是“央行即将转鸽”,而是欧洲央行、美联储及随后日本央行的紧缩行动,有望重建抗通胀信誉,进而在拉低长期通胀预期的基础上推动长期限国债收益率企稳;若再叠加中东局势趋稳,长端收益率便可能见顶后回落。
在“最痛时刻”出手!摩根大通在债市经历“最痛时刻”后买入长期限美债
摩根大通资产管理业务部门的鲍勃·米歇尔表示,他的团队已开始买入美国、日本和澳大利亚的长端国债债券,称当前价格“实在太便宜了”,并宣称债券市场已经到了“最痛苦的时刻”。
“多米诺骨牌开始倒下了,”米歇尔美东时间周三在接受媒体采访时表示。他指出,一连串央行行动——从上周欧洲央行加息开始,接着是美联储,最后到周五的日本央行也可能紧随加息步伐——这一系列加息靴子落地以及抗通胀信誉是支撑债市的关键驱动力。另一个关键因素是,随着中期选举临近,中东局势可能趋于稳定。
这位摩根大通资产管理首席投资官兼全球固定收益业务负责人米歇尔表示,货币政策收紧与中东地缘政治局势趋于平静若完美相结合,将发出收益率已经见顶的信号。
近期美国国债遭遇猛烈抛售,在美联储当地时间周三实施自2023年以来首次加息之前,已将10年期和30年期国债收益率推升至多年高位。米歇尔则在美联储宣布加息举措之后表示,收益率曲线长端的抛售已经过度。
米歇尔表示,美国财政部长斯科特·贝森特上个月启动的较长期限国债回购计划,是一股重要的稳定力量;他还补充表示,贝森特“只要愿意,就有足够的弹药采取更多行动”。
他还警告称,10年期及以上的长端美债收益率快速攀升,“凸显了市场眼下认为美联储已经失去掌控的感受”,并表示,此次重新加息应有助于美联储货币政策决策者们“重新表明他们仍掌控着局面”。
油价风暴推动收益率激增,5%美债收益率之下逆向买盘力量到来,AI牛市即将再启航?
中东能源运输持续受阻也能源出口面临的局势愈发严峻,是这轮全球长债重新定价的重要推力,胡塞武装在夺取摩卡港和佩里姆岛后,进一步控制大、小哈尼什群岛,扩大了对曼德海峡及红海航运的威胁;沙特继续对也门实施空袭,承担绕开霍尔木兹海峡运输任务的东西输油管道也遭袭停运。
霍尔木兹海峡9月15日可观测到的船舶通行量仅为4艘,延布港原油装载暂停也进一步压缩了沙特出口通道。不过,沙特经阿曼增加供应的消息已部分缓解供给担忧:9月16日,布伦特和WTI原油期货分别下跌2.7%和3.2%,收于每桶105.83美元和102.43美元。能源冲击仍在,但决定通胀交易能否降温的,是实际运输和供给恢复,而不只是冲突新闻的强弱。
9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%—4.00%,实施自2023年以来的首次加息。此前一天,10年期美债收益率盘中触及5.041%,创2007年以来新高;日本10年期国债收益率也达到约3.04%的30年高位,日本30年期国债则早在9月1日就已在4.18%附近冲击纪录收盘水平。央行重新收紧政策与长期持债风险补偿上升,正在共同考验“全球资产定价之锚”,也吸引了逆向配置资金,在这一背景下,摩根大通资产管理的鲍勃·米歇尔已开始买入美国、日本和澳大利亚的长端债券。
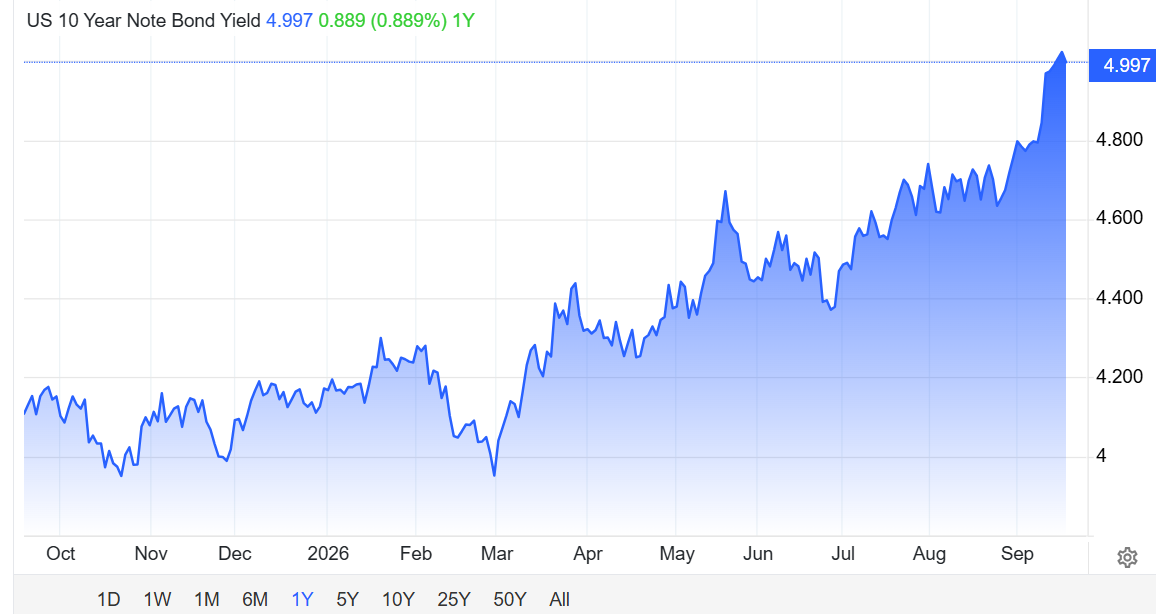
从新增资金的名义收益起点看,5%附近的10年及以上长期限美债的配置吸引力确实增强,但“锁定现金流”与“交易收益率下行”是两种不同逻辑。
对持有单只普通固定利率国债至到期的投资者,在本息按约兑付的前提下,合同票息和到期偿还面值可以确定:例如,按面值买入票面利率5%的国债,每年确实固定收到相当于初始本金5%的利息,中途市场收益率上升不会减少这笔票息;但市场所报的5%到期收益率,并不意味着所有可买入债券的票面利率都是5%。
对主动管理者,吸引力还包括收益率回落带来的潜在资本利得。按照修正久期的一阶近似,假设组合久期为8年,收益率下降50个基点,价格约上涨4%;收益率反向上升50个基点,价格则约下跌4%,以上未计票息、凸性及其他变化。高收益起点提供了更好的收息条件,却没有消除市值波动、通胀侵蚀购买力等风险;因此在一些策略师看来,在当前认可长债价值的同时,无法断言10年及以上长期限国债收益率已经见顶。
长期名义收益率可以近似理解为未来短期名义利率预期的平均值,加上期限溢价(Term Premium);当央行收紧政策增强通胀将被控制的可信度时,即使眼前短端利率上升,市场对更远期利率和持债风险补偿的要求仍可能下降,这正是米歇尔逆向交易能够成立的机制。“加息可能利好长债”的底层机制,是未来利率路径与期限溢价重新定价,而不是加息本身自动压低长期收益率。 贝森特的回购计划可以通过改善老券流动性提供支持,但财政部回购并不等同于央行量化宽松,也不能单独消除财政融资压力;对市场净久期供给的影响,还取决于配套的新债发行安排。
对于AI投资浪潮所带来的自2023年以来的全球股票市场牛市轨迹而言,“长债价值显现——收益率压力缓解——AI算力主题驱动基准指数盈利大举扩张进而获得更广阔估值空间”这一经典的“AI牛市持续狂欢链条”则是一条有条件成立的传导链。
从定价机制推演,若长期收益率下降主要来自能源供给恢复、通胀风险及期限溢价缓和,同时信用利差稳定、盈利预期没有恶化,就有助于减轻权益贴现率与企业融资成本的压力;反之,若长债上涨主要反映衰退预期,股票可能同时承受现金流下修和风险溢价上升,未必跟随上涨。高收益率正在吸引长债逆向买盘,若这些买盘与通胀风险降温相互强化,便可能为AI盈利驱动的超级牛市行情延续创造条件。长债企稳是潜在催化剂,盈利兑现和估值纪律才决定牛市能走多远。
高盛上周末发布的一份研报中,给出了美国股市自2022年ChatGPT风靡全球以来长期牛市将强劲延续的“盈利压倒一切”看涨逻辑——预计标普500指数每股盈利2026年达到340美元,意味着有望在高基数基础上同比大幅增长24%;2027年则有望进一步达到385美元,同比增长13%。
与此同时,远期市盈率从年初22倍降至19倍,说明利率逆风已经通过估值压缩体现。其历史样本显示,七次加息周期启动后三个月,标普500平均下跌2%,但十二个月后平均上涨9%。这些数据尚未支持“美联储开启加息后必然终结牛市轨迹”,但是不能100%用来证明未来投资回报必然复制历史;高盛在研报中强调,真正关键的在于,盈利兑现趋势能否抵消估值因素进一步下降。
在AI数据中心算力基础设施链条中,AI智能体带来的强劲算力资源需求可能加速扩散至GPU/ASIC、HBM、服务器DRAM、企业级SSD和数据中心内部高速光学互连设备以及数据中心CPU、数据中心电力链条等等多个环节;与此同时,AI算力产业链无疑已有可验证的盈利支撑:英伟达2027财年第二季度数据中心收入达到890亿美元,同比增长117%;调整后摊薄每股收益为2.22美元,同比增长120%,表明增长不仅停留在资本开支叙事上,也已体现在盈利中。与AI算力产业链层面相关联的强劲AI算力需求支撑,除了产业链领军者们强劲业绩,还显著体现在韩国持续创纪录半导体出口和长期容量协议安排中。韩国海关数据显示,9月1—10日半导体出口额已经达到165亿美元,同比增长270%,8月半导体出口则是达到466.5亿美元,同比增长209%。
另一华尔街巨头杰富瑞近日表示,在AI投资狂潮和AI相关企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在2026年底飙升至8000点,并在2027年进一步触及9000点。杰富瑞的核心逻辑清晰而有力:在一个AI驱动的盈利增长超过历史平均两倍以上的周期中,与盈利趋势对抗是危险的。杰富瑞的2026年8000点位标普500指数基准预测基于每股收益(EPS)达到373美元(同比增长35%,远高于市场共识的29%)以及21.5倍的市盈率。